延续与嬗变 2020年教育行业投资策略
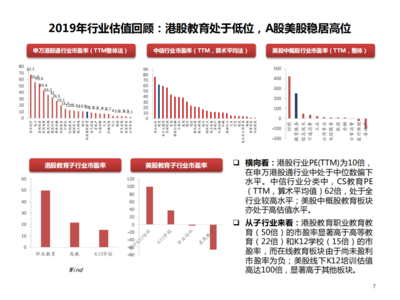
2019年对于教育行业而言是极不平凡的一年,政策监管趋严、资本市场冷静、行业内部洗牌加速。在线教育在狂热后经历回落,职业教育则迎来政策春风。“千淘万漉虽辛苦,吹尽狂沙始到金”——用这句诗来形容当前教育行业的投资环境恰如其分。经历了一轮轮的淘洗与筛选,真正具备核心竞争力和可持续商业模式的企业正在浮出水面。本文旨在回顾2019年教育行业的表现,并结合政策导向、人口结构、技术变革等因素,提出2020年教育行业的投资策略。
一、2019年教育行业回顾
1. 政策监管常态化
2018年下半年以来,针对K12课外培训、在线教育、学前教育等领域的规范政策密集出台。《关于规范校外培训机构发展的意见》《关于学前教育深化改革规范发展的若干意见》等文件带来深刻影响。2019年,政策进入落地执行期与常态化监管期,资质审查、收费管控、教师资格等要求全面推进,大量不合规机构出清,行业集中度提升。
2. 资本市场表现分化
受政策与宏观环境影响,2019年教育板块在一级市场投融资数量明显下降,投资者更加谨慎。但在二级市场,部分赛道龙头如职业教育、教育信息化、在线大班课等获得资金追捧。整体估值呈现结构性分化。
3. 重点赛道冷暖不均
- K12课外辅导:线下扩张受限,头部机构转向下沉市场与双师模式,在线大班课竞争白热化,暑期营销大战引发关注。
- 职业教育:政策利好频出,《国家职业教育改革实施方案》等推动产教融合、1+X证书制度试点,新东方在线、中公教育等表现活跃。
- 教育信息化:受“教育信息化2.0”及财政投入带动,to B/to G业务稳健增长。
- 学前教育:普惠化政策推进,民办园转型压力大,资本退潮明显。
二、2020年教育行业核心驱动因素
1. 政策方向:鼓励与规范并行
职业教育、教育信息化、素质教育将得到政策鼓励。K12学科培训仍将处于强监管下,合规成本持续存在。民促法实施条例终稿有望落地,对民办教育营利性与非营利性分类管理产生深远影响。
2. 人口结构与消费升级
全面二孩政策效果递减,但未来几年适龄人口仍维持高位,同时家庭对教育支出的重视程度提升,追求个性化、高品质教育服务。
3. 技术赋能加速
AI、大数据、5G等技术应用深入教学场景,推动自适应学习、智慧课堂等模式落地,在线教育渗透率预计继续提升,但盈利模式仍需验证。
4. 资本理性回归
一级市场融资预计仍处低位,投资将聚焦于有清晰盈利模式、政策风险低、具备规模化能力的团队。二级市场将挖掘业绩确定性强、现金流健康的标的。
三、2020年教育行业投资策略
1. 重点关注赛道
(1)职业教育
推荐逻辑:政策大力支持,市场需求旺盛(劳动人口技能升级、考证热等),龙头公司格局清晰。建议关注中公教育、中国东方教育、新东方在线等。
(2)教育信息化
推荐逻辑:财政经费保障、教育信息化2.0推进、雪亮工程等带动需求。重点关注to G/to B领域具有渠道优势、产品标准化程度高的公司。
(3)素质教育
推荐逻辑:政策鼓励,家长付费意愿强,市场分散,存在整合机会。可关注编程、艺术、体育等细分赛道的头部企业。
(4)在线教育
推荐逻辑:长期趋势向好,但盈利模式尚需探索。建议关注有道、跟谁学等具备差异化竞争优势的公司,并警惕获客成本高企的风险。
(5)高等教育与职业培训
推荐逻辑:民促法分类管理落地后,营利性民办高校增长可期,并购整合机会存在。就业压力下,职业培训需求上升。
2. 配置逻辑与节奏
- 一季度:防守为主。政策预期不明朗,关注确定性较高的职业教育、教育信息化。
- 二季度:积极布局。待民促法实施条例等政策落地后,寻找预期差机会。
- 下半年:侧重业绩验证。重点关注中报、三季报业绩超预期的个股。
3. 风险提示
宏观经济下行影响教育消费;政策继续收紧超出预期;在线教育盈利不及预期;商誉减值风险;市场竞争加剧导致利润率下滑;师资及内容合规风险等。
四、结论:吹尽狂沙始到金
2020年教育行业投资仍需保持理性,在政策监管常态化背景下,行业将从野蛮生长走向精耕细作。真正具备内容壁垒、技术优势、运营效率、合规资质的企业才能脱颖而出。投资者应聚焦政策友好、需求刚性、商业模式清晰、竞争格局良好的赛道,重点关注龙头企业,耐心等待政策落地带来的修复机会。当狂沙吹尽,真金必现。对于长期投资者而言,当前正是长线布局教育行业的较好时机。
如若转载,请注明出处:http://www.chushengtz.com/product/53.html
更新时间:2026-10-09 02:09:04